汽车业新一轮权力游戏|五个问题看清“去宁化”本质
分类: 新车上市 发布时间: 2026-09-28 17:43:07 浏览: 183 次
9月17日,宁德时代首席制造官倪军在2026“宁德品质”全球开放月活动上说:“会造车,不一定会造电池,还是要专业的人做专业的事。”这句话被外界普遍解读为对车企“去宁化”行动的隔空回应。
倪军此言当然并无不妥,只不过,眼下正在进行的车企“去宁化”行动,所要求解的并不只是一道技术难题。
理想汽车斥资26.5亿元增资国内某电池企业,成为其第二大股东;小米牵手另一家电池企业联合开发“龙甲电池”;何小鹏声称要自研电池;蔚来李斌近日表达了与宁德时代加强合作的意愿,但早在年初就宣布终止与后者在固态电池领域的合作。
这场始于2023年,2026年以来骤然加速的供应链博弈,正在重塑中国新能源汽车产业最重要的“整零关系”。
但要理解这场博弈,首先需要厘清“去宁化”一词的准确含义。正如多位行业观察者所指出的那样,所谓“去宁化”,更准确的表述应该是“供应链多元化”——车企的诉求是不能过于依赖宁德时代,而非彻底“弃宁”。
|01
第一问:“去宁化”因何而起?
车企为什么要“去宁化”?最直接的答案写在财报里。
2026年上半年,宁德时代归母净利润432.84亿元,同比增长41.98%。同期,A股和港股15家主流上市车企的利润总和仅为210.48亿元——不及宁德时代的一半。
早在2022年,广汽集团时任董事长曾庆洪就公开抱怨:“电池占了整车60%的成本,那我不是在给宁德时代打工吗?”四年过去,这一句情绪化的抱怨,转变成车企真实的战略行动。
2026年中国汽车行业的整体利润率仅为3.6%,部分车企仍在盈亏线上挣扎;相比之下,宁德时代动力电池系统毛利率长期维持在20%以上,2026年上半年为20.63%。这意味着,整车厂普遍在以个位数毛利率艰难求生,电池环节却拿走了产业链中最稳定、最丰厚的那块利润。
但利润失衡并非故事的全部,更深层的动因,在于对产品定义权的争夺。
过去,车企向宁德时代采购的是成品电池包——电芯规格、BMS策略、热管理边界等由宁德时代定义,车企接受的是一个“黑盒方案”。在电动化浪潮的早期,这不失为一种高效的分工:车企把资源集中在整车研发、座舱和营销上,电池交给专业的人做。
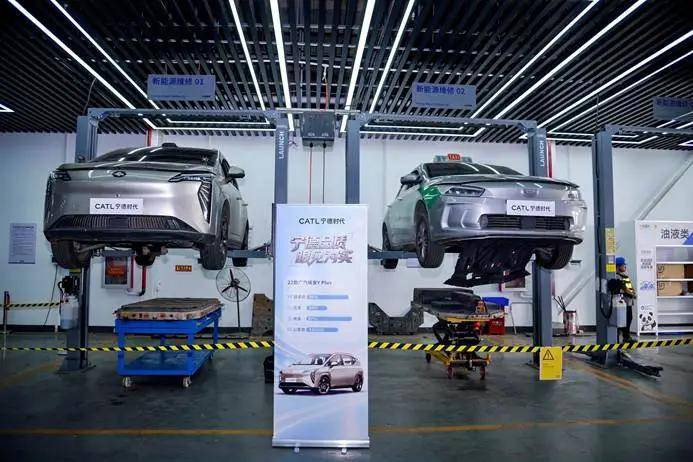
然而,当续航、快充、安全等成为消费者购车的核心决策要素时,这样的分工让车企越来越难以安枕。如果电池的性能完全由供应商定义,车企就难免受制于人之嫌。理想汽车创始人李想的表述直白而尖锐:“长期来看,电池和芯片将成为具身智能行业最重要的技术壁垒和护城河。”
利润与产品定义权的双重焦虑,构成了车企调整电池供应的主要驱动力。而供应链安全的考量则提供了第三个推力:单一供应商的产能排期波动,以及技术路线的演进与切换,由此可能导致的风险,也成为车企不可承受之重。
|02
第二问:车企的根本诉求是什么?
车企的根本诉求,一言以蔽之,就是要将电池采购关系从供应商主导转化为车企主导。具体而言,这一诉求可分为三个层次。
第一层是成本议价权。引入二供、三供,最直接的效应是形成比价机制。二线电池厂商的报价普遍低于宁德时代,多供竞价能够压低常规车型的电池包成本。
第二层是产品定义权。这是“去宁化”最为深刻的诉求。理想的做法最具代表性:电芯交给二线电池企业代工,但电池包、BMS、热管理全部由理想自己主导,底层电化学参数和结构设计也由自己来定义。
9月21日,在理想自研电池媒体沟通会上,理想汽车执行董事兼总裁马东辉表示,欢迎更多头部电池企业参与合作,但合作方需接受理想的设计标准和性能要求,让理想能够参与主导产品性能。
小米的“龙甲电池”同样如此——二线电池企业按小米的标准定制电芯,小米主导电压平台、BMS策略和热管理;何小鹏则直接说:“今年开始小鹏电池都自己干”,但所谓的“自己干”,指的是电池整包从底层设计到量产的全链路由自己主导,电芯仍由供应商提供。
这种“车企定义+电池厂代工”的模式,会让车企和电池供应商的角色发生根本性变化。这一模式如果大行其道,将直接冲击过去电池企业依靠整套电池系统方案获取溢价的盈利模式。
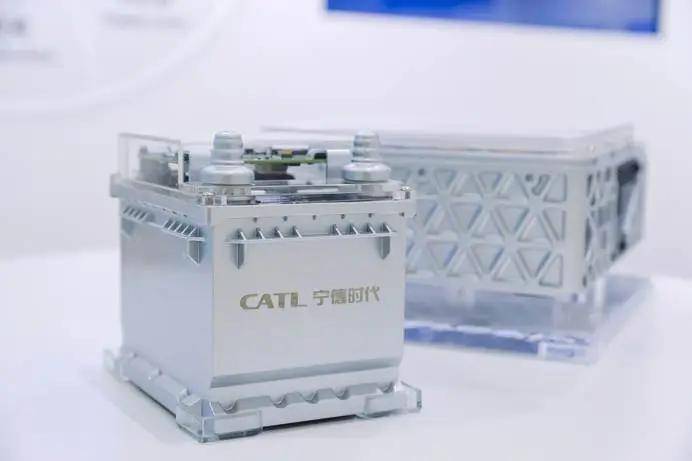
第三层是品牌主导权。这一层最容易被忽视,却可能是最致命的。宁德时代近年来在消费者端进行了大规模品牌建设。“CATL Inside”标识、“选电车,认准宁德时代电池”的广告语,在机场高铁饱和投放,效果显著。尼尔森IQ数据显示,37.1%的中国消费者明确表示,如果心仪车型没有搭载宁德时代电池,会放弃购买。同款车型,搭载宁德时代电池的车的残值能高出3%到5%。
但于车企而言,这意味着自己的品牌护城河被供应商的光环稀释。当消费者用“是否用宁德时代电池”来判断一辆车的好坏时,车企苦心经营的品牌主导权就面临被架空的危险。
|03
第三问:新的供应格局是什么?
在车企的行动之下,动力电池的供应格局在发生怎样的变化呢?这个问题可以从车企的具体行动路径来详察。
造车新势力中,理想的动作最为激进。2026年6月上市的新一代理想L8,宁德时代退出供应;新一代MEGA和理想i9采用“分阶段切换”策略:首批交付使用宁德时代5C三元锂电池,待自研电池产能爬坡完成后全量切换。理想的路径是,逐步减少宁德时代电芯供应,最终实现自研电池全面覆盖。
小米走的是“深度定制+双供”路线。龙甲电池由小米定义、二线电池厂制造,但其纯电主力车型SU7和YU7仍保留宁德时代作为第一供应商。显然,小米并不是不用宁德时代的电池,而是要改变过于依赖某个单一供应商的局面。
鸿蒙智行的调整与此类似。问界M6纯电版定点了某个二线电池厂,智界也新增了供应商名单,但问界M9、尊界等高端旗舰车型依然保留宁德时代电芯。
小鹏则走向了不同方向。小鹏战略投资了多家二线电池企业,MONA入门系列由某二线电池厂独供,电池整包全链路自研。
传统车企的行动更早,做法也各不相同。广汽旗下的因湃电池已经投产;吉利自研电池占据大头,宁德时代退居第二大供应商;长城、上汽也在通过自研和合资方式建立自己的电池体系。
综合来看,一个新的电池供应格局正在浮现:高端车型保留宁德时代以维持产品溢价和消费者认知,中端和入门车型切换至二供或自研电池,电池包和BMS的定义权则逐步向车企转移。
|04
第四问:博弈的底牌是什么?
在这场博弈中,车企与宁德时代双方可以说各有优劣。但相对而言,宁德时代的优势不可忽视。
首先,规模优势和技术壁垒是宁德时代最坚固的护城河。2026年上半年,其国内乘用车装车份额46.7%,三元锂电池国内市占率超过75%。第三代神行超充电池、麒麟凝聚态电池、钠新电池等产品矩阵,覆盖了从超快充到宽温域的多层次需求。产能利用率94.86%,在建产能764GWh,单家企业的产能规模已迈入太瓦时级别。
在制造一致性和安全性上,宁德时代将电芯失效率做到十亿分之一量级。这样的品控能力,短期内恐怕没有第二家中国电池企业能够与之比肩。正如公司董事长曾毓群所言:做出一块电池,不难。难的是做十亿块一样好的电池。
其次,消费者心智是宁德时代一个容易被低估的资产。37.1%的消费者将宁德时代电池视为购车门槛,这意味着车企在切换供应商时,将不得不对其得失加以仔细权衡。
但宁德时代也并非没有劣势——除了技术发展路线和前景存在不确定性之外,它正面临行业利润分配失衡的道义压力。虽然主机厂利润率偏低并非缘于电池企业,但当主机厂都在抱怨“电池企业的利润率远远高于整车企业”时,宁德时代就注定会面对来自客户的集体施压,而且这种施压已经转化为行动——入股二供、合资建厂、自研电池包,每一步都在削减宁德时代的议价空间。
车企作为客户,有着主导订单流向的天然优势,其劣势则在于自研的经济性和技术风险。动力电池的制造涉及众多复杂工艺,电芯的一致性要求极高。车企可以主导设计,但要真正把电芯造出来,而且造得好、造得便宜,需要深厚的积累。理想选择让电池厂代工而非自建产线,小鹏明确“电芯仍由合作供应商提供”,都表明车企对自建电芯产能保持着清醒的克制。
|05
第五问:会成为例外吗?
随着供应链的多元化调整,宁德时代与车企的合作模式在发生变化——对于走量平价车型和部分新势力客户,宁德时代正在让渡一部分产品定义权。但是,在高端技术路线、海外客户和生态层面,宁德时代的定义权并没有降低,甚至可能还会得到强化。
神行超充、麒麟电池、钠新电池、骁遥增程,这些产品是代表未来技术路线的标签。岚图签了10年协议,宁德时代为其优先提供神行、麒麟、骁遥;长安全品牌独家搭载宁德时代钠新电池;极氪5年战略协议锁定麒麟电池首发。车企确实可以定义自己的电池包结构,但下一代电芯往哪个方向发展,行业基本还是跟着宁德时代的技术节奏在走。
大部分车企,尤其是大众、宝马等海外整车巨头,仍然将宁德时代当主供应商。海外客户对于召回风险、碳足迹合规、长期稳定性的要求较高,不会轻易对电池供应商进行调整。
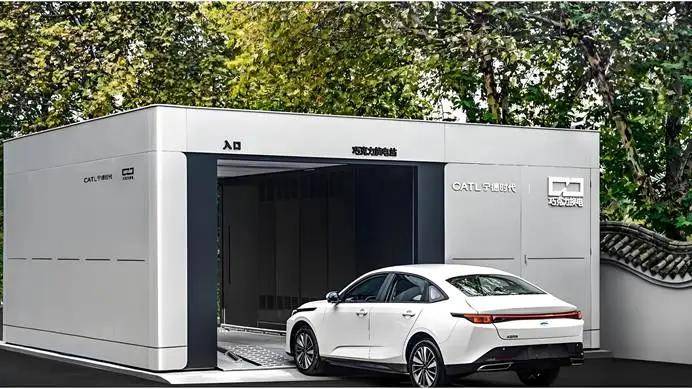
而在生态层面,宁德时代正通过资本绑定(如成为阿维塔的第二大股东、入股赛力斯子公司等)、厂中厂模式(将电池包产线搬进车企工厂)、技术路线共享、商业模式创新(换电、电池回收、储能、电池资产管理)等方式,让自己从零部件供应商变成产业链基础设施和技术标准制定者。
宁德时代仍将是行业里举足轻重的一员。在这场新的权力游戏中,供应链的权力可以在一定程度上再分配,但彻底的“去宁化”几无可能。
车企需要更优化的成本结构和更大的产品定义权,电池企业需要维持研发投入的利润空间和技术领先性,消费者需要安全可靠的产品和合理的价格,这三者如何平衡,才是这场正在上演的“去宁化”行动最终要回答的问题。
纵观全球百年汽车产业发展史,从来没有一家核心零部件供应商,能够长久维持对整车厂的利润优势和产品定义权优势。强大如博世者不能,如电装者亦不能,宁德时代的确已经足够优秀,但是否就自信自己能成为一个例外呢?